1. 문제 제기
세율 22%만 알면 충분할까요? 실제 신고에서는 취득가액, 거래소 간 이동, 스테이킹·에어드롭의 소득 구분이 더 어려운 문제가 될 수 있습니다.
핵심 요약
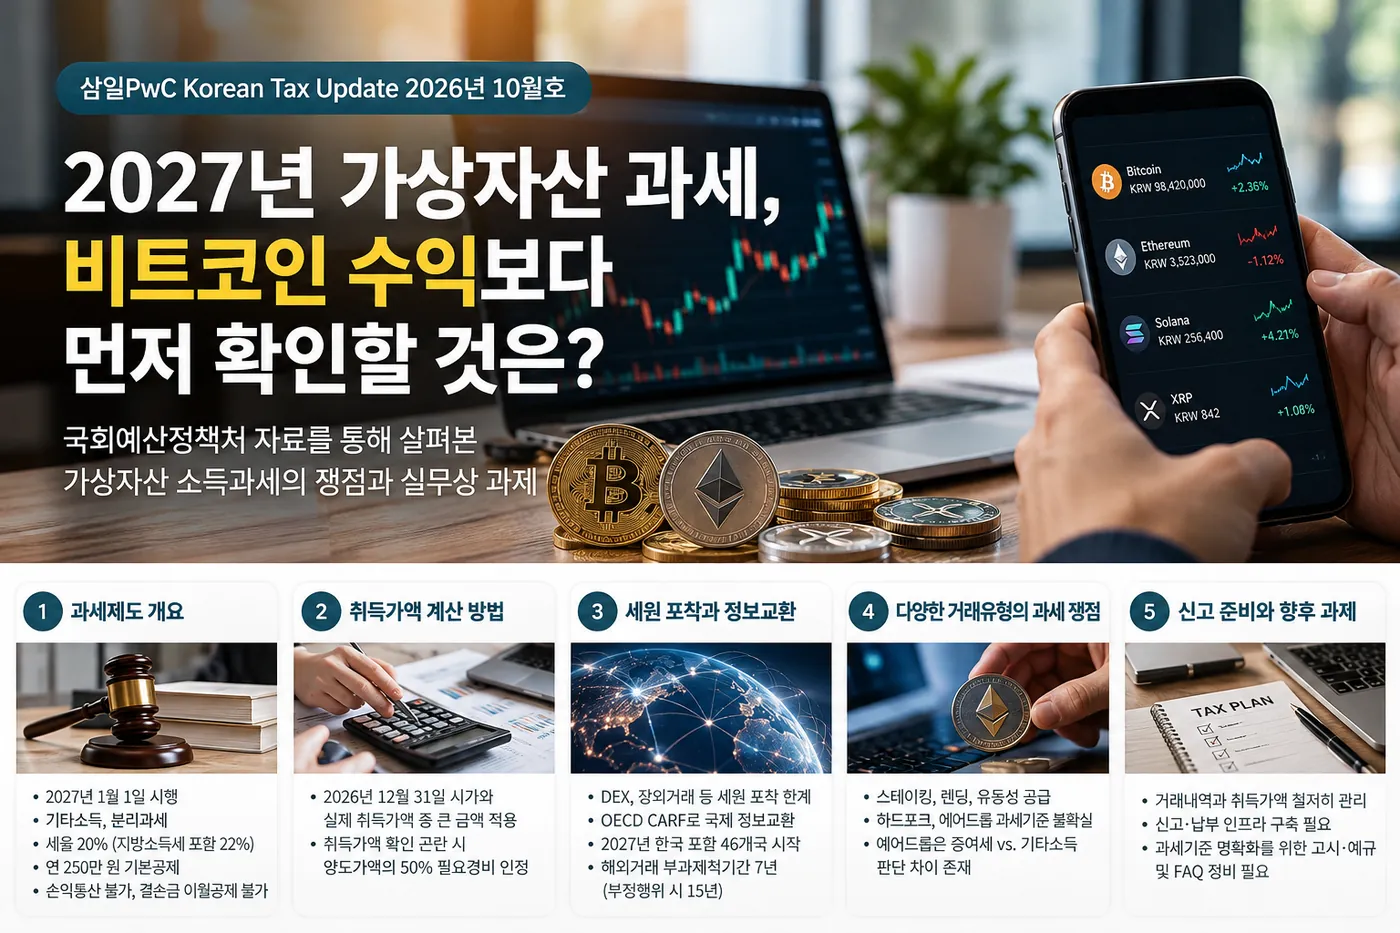
2026년 10월 현재 가상자산 양도·대여소득에 대한 과세는 2027년 1월 1일 시행 예정입니다. 연간 250만 원 공제와 20% 세율(지방소득세 포함 22%)을 적용하지만, 과세자료 수집과 새로운 거래유형의 분류에는 해결할 과제가 남아 있습니다.
2. 핵심 개념
가상자산 과세, 기본 구조부터
| 항목 | 내용 |
|---|---|
| 과세대상 | 가상자산 양도(매매·교환) 및 대여소득 |
| 소득 구분 | 기타소득·분리과세 |
| 세율 | 20%, 지방소득세 포함 22% |
| 연간 공제 | 250만 원 |
| 필요경비 | 실제 취득가액과 부대비용 등 |
| 손실 | 다른 소득과 통산 불가, 결손금 이월공제 불가 |
| 신고 | 거주자는 다음 해 5월 신고·납부 |
2027년 이전부터 보유한 가상자산은 2026년 12월 31일 시가와 실제 취득가액 중 큰 금액을 취득가액으로 인정하는 특례가 있습니다. 취득가액 확인이 곤란한 경우 양도가액의 50%를 필요경비로 의제하는 예외도 소개되어 있습니다.
3. 숫자 사례와 조건 비교
다음 표는 원문의 수치·조건을 정리하거나 계산 구조를 설명한 예시입니다. 실제 고객의 정보가 아닙니다.
| 항목 | 수치·조건 | 설명 |
|---|---|---|
| 양도가액 | 2,000만원 | 원문 가정 |
| 인정 취득가액 | 1,500만원 | 원문 가정 |
| 연간 공제 후 과세대상 | 250만원 | 2,000 − 1,500 − 250 |
| 지방소득세 포함 예시 세액 | 55만원 | 250만원 × 22%; 다른 손익·비용 없음 |
숫자로 보는 취득가액 특례
2025년에 1,000만 원에 매수한 가상자산의 2026년 말 시가가 1,500만 원이고, 2027년에 2,000만 원에 양도했다고 가정하겠습니다.
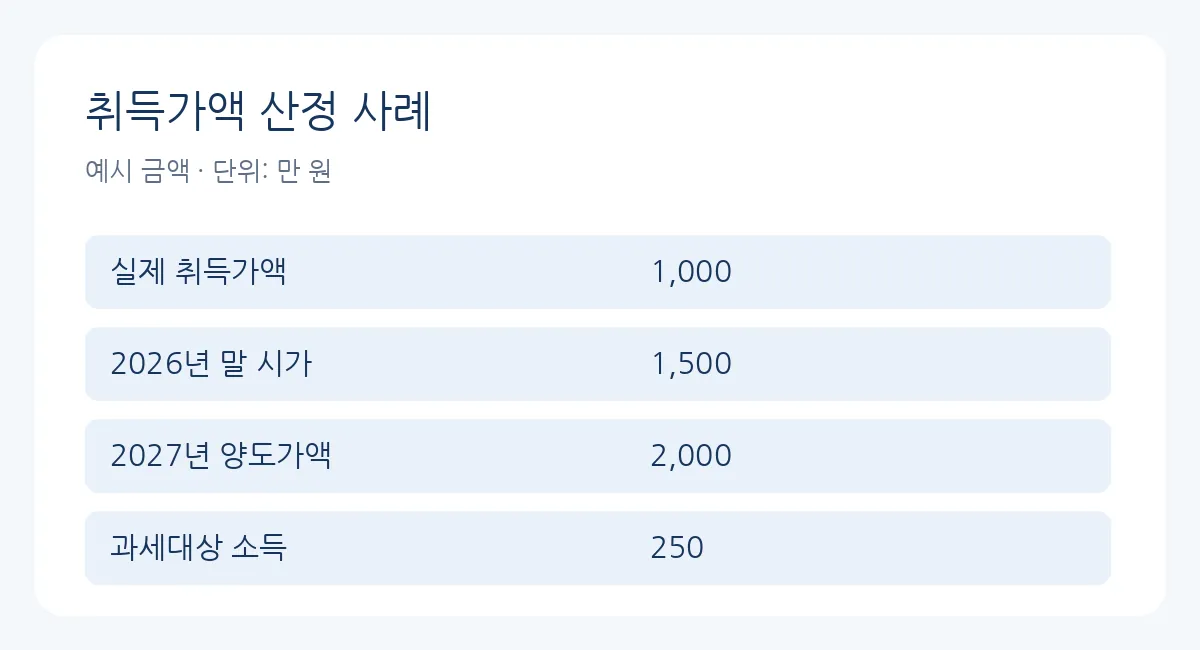
인정 취득가액은 1,500만 원, 양도차익은 500만 원입니다. 연간 공제 250만 원을 적용하면 과세대상은 250만 원이고, 지방소득세를 포함한 세액은 55만 원입니다. 다른 손익·부대비용이 없다는 단순화된 사례입니다.
4. 판단
거래소 매매와 지갑 이동을 구분하고, 스테이킹·렌딩·에어드롭은 계약과 보상 성격을 별도로 검토합니다.
해외거래소·개인지갑 거래도 포착될까?
탈중앙화거래(DEX)와 장외거래(OTC)는 거래정보 제출 주체나 실소유자를 확인하기 어렵습니다. 해외거래소 거래도 국내 자료제출 체계만으로는 파악에 한계가 있습니다.
이를 보완하기 위한 국제 공조가 OECD의 가상자산 거래정보 자동교환체계(CARF)입니다. 다만 국가별 최초 교환 시기가 다르므로 초기에는 정보 공백이 발생할 수 있습니다.
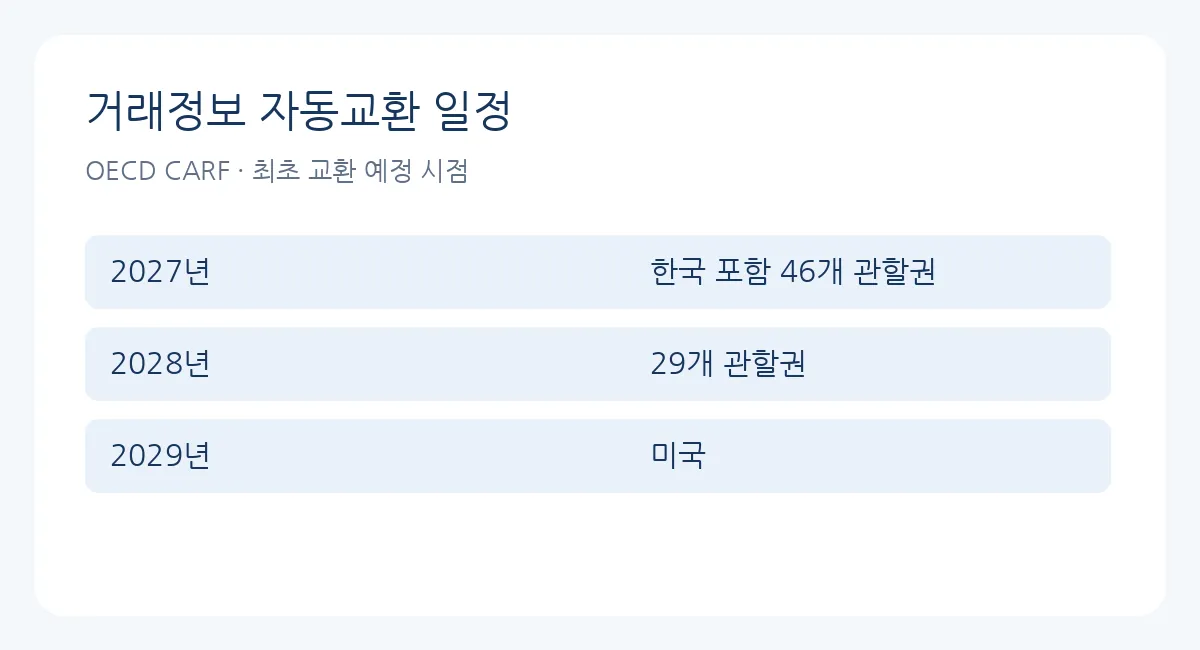
해외거래소를 이용했다고 납세의무가 없어지는 것은 아닙니다. 자료가 사후에 확보될 가능성까지 고려하여 거래이력을 보관해야 합니다.
거래내역이 있어도 신고가 어려운 이유
A거래소에서 매수한 코인을 개인 지갑으로 보낸 뒤 B거래소에서 팔았다면, B거래소의 매도내역만으로는 원래 취득가액을 확인하기 어렵습니다. 여러 지갑·거래소를 거치는 경우에는 취득과 이동, 처분을 연결하는 기록이 필요합니다.
국세청은 2026년 7월 디지털자산총괄과를 신설하고 가상자산 통합분석시스템 구축을 추진하는 것으로 소개됩니다. 시스템 구축 계획과 실제 제공되는 신고 기능은 구분해서 확인해야 합니다.
스테이킹·렌딩·에어드롭은 어떻게 과세할까?
| 거래유형 | 핵심 쟁점 |
|---|---|
| 스테이킹 | 대여 대가인지 검증용역 대가인지, 보상 인식시점은 언제인지 |
| 렌딩·유동성 공급 | 자산의 통제권·소유권 이전에 따라 양도인지 대여인지 |
| 하드포크 | 새로 취득한 코인의 과세 성격과 시점 |
| 에어드롭 | 무상증여인지 이벤트성 기타소득인지 |
에어드롭의 경우 기획재정부 예규와 개별 조세심판례가 서로 다른 사실관계에서 다른 결론을 제시한 사례가 소개됩니다. 이를 모든 에어드롭에 일률적으로 적용해서는 안 됩니다.
5. 근거와 확인 범위
본문의 근거는 참고자료에 기재한 원자료와 해석 사례입니다. 개별 특례의 조·항·호와 적용시점은 확인 필요 항목을 함께 살펴보아야 합니다.
6. 실무 체크포인트
지금부터 준비할 세 가지
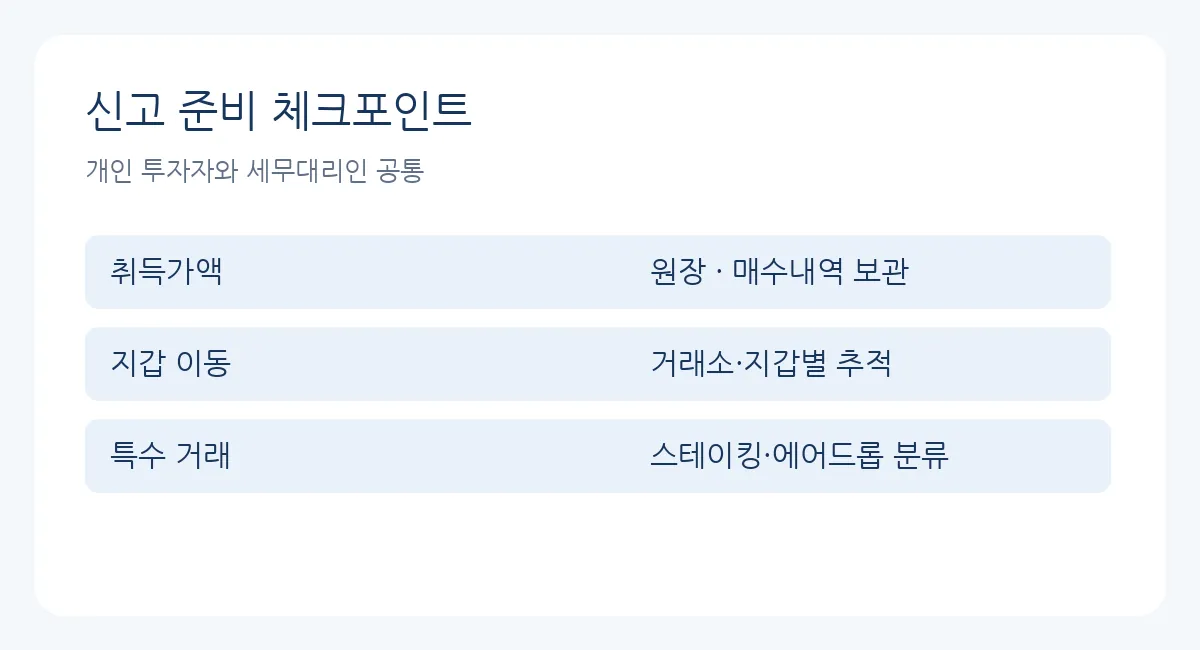
첫째, 2026년 말 보유 수량·시가와 원래 취득가액의 증빙을 확보합니다. 둘째, 거래소와 개인 지갑 사이의 이동내역을 하나의 거래흐름으로 연결합니다. 셋째, 스테이킹·렌딩·에어드롭은 일반 매매와 별도로 구분하여 계약내용과 보상 수령기록을 보존합니다.
마무리
가상자산 과세의 어려움은 세율 계산보다 거래 사실을 재구성하고 소득의 법적 성격을 판단하는 데 있습니다. 과세 첫해에 자료를 모으기보다 시행 전에 거래원장을 정비하는 편이 효율적입니다.
7. 정리
거래소 매매와 지갑 이동을 구분하고, 스테이킹·렌딩·에어드롭은 계약과 보상 성격을 별도로 검토합니다.
8. 참고자료 및 출처
원문 참고: 삼일PwC, 「Korean Tax Update」 2026년 10월호, 9~12페이지, 국회예산정책처 「가상자산 소득과세의 쟁점 및 과제」 소개 부분. 원문 PDF
법령 및 해석: 소득세법상 가상자산 기타소득 과세체계, 기획재정부 재산세제과-814(2022.7.25.) 및 조세심판례(조심2025서2821 등)는 원문에 소개된 내용을 요약했습니다. 각 사건의 사실관계에 따라 결론이 달라질 수 있습니다.
작성자 해석: 신고자료 정비, 거래원장 관리 및 실무 체크포인트는 원문을 바탕으로 작성자가 재구성한 의견입니다. 작성 기준일은 2026년 10월이며 실제 신고 전 법령 개정 여부를 재확인해야 합니다.