1. 문제 제기
독립해서 일하면 의사결정이 빠르고 자유롭습니다. 반면 고객의 문제가 커질수록 혼자서 모든 것을 해결하는 방식에는 분명한 한계가 생깁니다.
세무에서 시작한 상담이 투자유치와 주식가치평가로 이어지고, 감사 과정에서 발견한 문제가 내부회계나 CFO 자문으로 이어지기도 합니다. 고객 입장에서는 하나의 문제인데, 전문가의 업무영역만 여러 칸으로 나뉘어 있는 셈입니다.
최근 CPA뉴스에서 정유진 공인회계사의 「각자도생의 시대, '팀'을 선택한 이유」를 읽었습니다. 감사·딜·세무 경험을 가진 동료 다섯 명이 하나의 팀으로 법인에 합류해 2년간 일하면서 느낀 장점과 갈등관리 방식을 정리한 글입니다. 읽는 동안 제가 오래전부터 지향해 온 ‘Collabo’라는 이름의 의미를 다시 생각하게 됐습니다.
2. 핵심 개념
고객의 문제는 감사·세무·딜처럼 나뉘어 들어오지 않습니다
CPA뉴스 글에서 가장 공감한 대목은 고객의 질문이 회계법인의 본부처럼 구분되어 들어오지 않는다는 취지였습니다. 실제 현장도 그렇습니다.
예를 들어 스타트업 대표가 “투자를 받으려는데 우리 회사 가치를 어느 정도로 봐야 할까요?”라고 묻는 순간, 그 질문 안에는 이미 여러 문제가 함께 들어 있습니다.
- 기업가치평가와 재무모델
- RCPS·전환증권 조건과 회계처리
- 스톡옵션 및 인센티브 설계
- 투자계약의 재무조항
- 세무 효과
- 향후 IPO를 위한 회계 인프라
고객에게 필요한 것은 “어느 본부의 업무인가”에 대한 답이 아니라, 지금 이 문제를 누가 끝까지 해결해 줄 수 있는가에 대한 답입니다.
그래서 Collabo는 ‘동업’보다 ‘프로젝트 팀’에서 시작하는 것이 맞습니다
제가 생각하는 첫 단계는 처음부터 지분을 섞거나 모든 매출을 공동 관리하는 조직이 아닙니다. 각자는 독립채산제를 유지하되, 혼자 수행하기 어려운 프로젝트만 필요한 전문가가 함께 수행하는 구조입니다.
| 원칙 | 운영 방식 |
|---|---|
| 독립성 | 기존 고객, 기존 매출, 각자의 전문영역은 그대로 유지합니다. |
| 협업 | 복합 이슈나 일정 규모 이상의 프로젝트에만 공동으로 참여합니다. |
| 품질 | 중요 보고서와 의견서는 작성자 이외의 전문가가 Cross Review합니다. |
한마디로 말하면 “회사를 같이 하는 것”이 아니라 “프로젝트를 같이 하는 것”에서 시작하는 모델입니다. 이 구조라면 독립의 장점을 잃지 않으면서도, 1인 전문가의 수임한계와 품질관리 한계를 상당 부분 보완할 수 있습니다.
초기에는 4개의 전문축이면 충분하다고 봅니다
처음부터 사람이 많을 필요는 없습니다. 오히려 서로의 전문성이 겹치지 않고, 품질 기준과 고객 대응 방식이 맞는 3~4명이 더 중요합니다.
| 역할 | 핵심 영역 |
|---|---|
| Finance & Valuation Lead | 회계감사, K-IFRS, PPA, 기업가치평가, 합병·분할, CFO Advisory |
| Tax Partner | 법인세, 상증세, 오너·주주 세무, M&A Tax, 세무조사·유권해석 |
| Deal / Corporate Finance | FDD, M&A, 투자유치, IPO Preparation, Financial Modeling |
| Accounting / CFO Advisory | 결산체계, 관리회계, 내부회계, ERP·Reporting, 비상근 CFO |
이 정도 조합이면 스타트업부터 중견기업까지 상당수의 재무적 의사결정을 한 팀 안에서 연결할 수 있습니다. 필요할 때 변호사, 노무사, 특허전문가, IB·VC, ERP 전문가를 외부 네트워크로 붙이면 됩니다.
Collabo의 진짜 경쟁력은 ‘Cross Review’가 되어야 합니다
소규모 전문조직이 대형 회계법인과 비교해 가장 부족해지기 쉬운 부분은 사람 수보다도 검토 체계입니다. 혼자 작성하고 혼자 결론 내리면 경험이 많아도 놓치는 부분이 생길 수 있습니다.
그래서 Collabo 이름으로 수행하는 중요한 프로젝트라면 최소한 다음 원칙을 두고 싶습니다.
중요 산출물은 작성자 외 1인이 반드시 검토한다.
Valuation은 Deal 또는 Valuation 경험자가, 세무의견은 Tax 전문가가, CFO 보고서는 Accounting 전문가가 별도로 논리와 수치를 다시 확인하는 방식입니다.
고객에게는 이것이 꽤 큰 차이입니다. “담당자는 한 명이지만, 중요한 판단은 혼자 하지 않는다.”는 신뢰를 줄 수 있기 때문입니다.
3. 숫자 사례와 조건 비교
수익배분도 ‘친분’이 아니라 역할로 계산해야 합니다
프로젝트 수익 역시 처음부터 단순한 규칙이 있어야 합니다. 예를 들어 3,000만원 프로젝트라면 다음처럼 역할별로 나눠 생각할 수 있습니다.
| 역할 | 예시 비율 | 3,000만원 기준 |
|---|---|---|
| Origination | 15% | 450만원 |
| PM / 고객관리 | 15% | 450만원 |
| 실제 수행 | 60% | 1,800만원 |
| Independent Review | 10% | 300만원 |
※ 위 비율은 운영원칙을 설명하기 위한 예시입니다. 실제 프로젝트에서는 난이도, 책임, 투입시간과 수임기여도를 기준으로 조정해야 합니다.
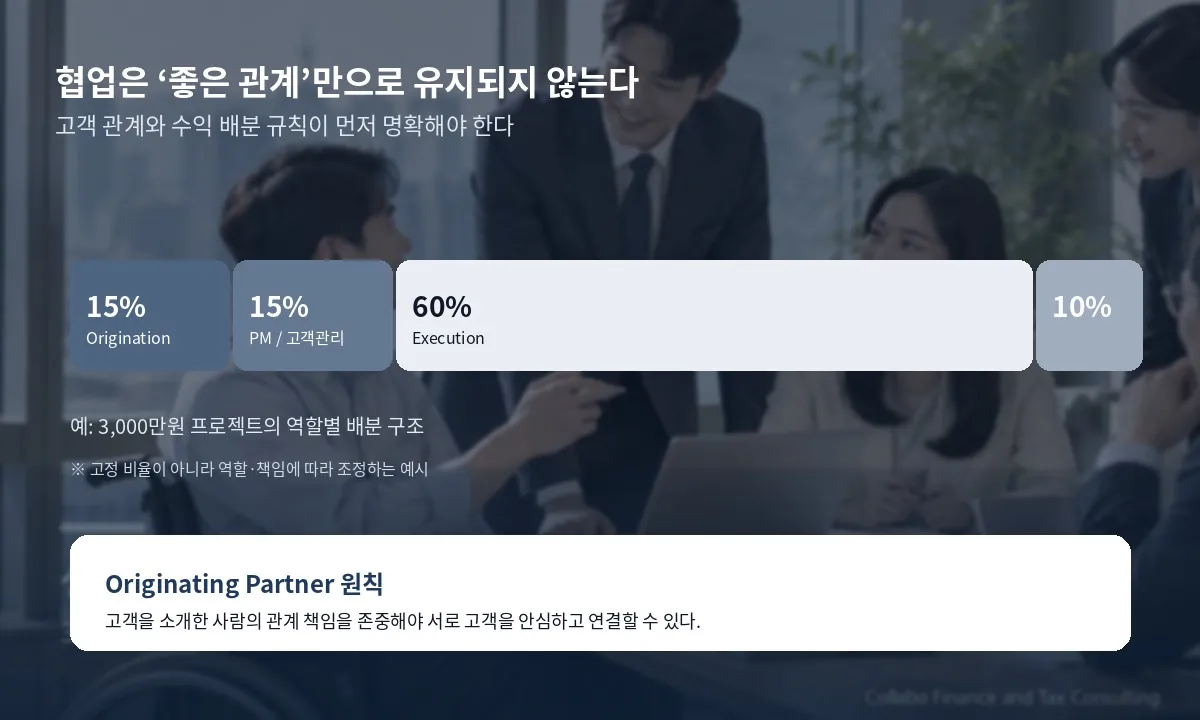
이 방식의 핵심은 단순합니다. 고객을 가져온 사람도 보상받고, 실제 일을 한 사람도 보상받고, 품질을 책임진 사람도 보상받아야 합니다.
4. 판단
최종적으로는 ‘외부 재무실’에 가까운 플랫폼을 지향합니다
Phase 1
Collabo Network
Phase 2
Collabo Advisory
Phase 3
Collabo Platform
Phase 1에서는 3~4명의 전문가가 공동수임과 상호리뷰를 반복합니다. Phase 2에서는 공동 브랜드, 홈페이지, 제안서와 콘텐츠를 갖춥니다. 이후 Phase 3에서는 변호사, 노무사, 특허, IB·VC, ERP 전문가까지 연결하는 플랫폼으로 확장할 수 있습니다.
그때 Collabo의 포지션은 단순한 회계·세무 사무소가 아니라 “중소·중견기업의 외부 재무실”에 가까워질 수 있습니다.
5. 근거
원문 내용과 작성자의 해석 범위는 「참고자료 및 출처」에서 구분합니다. 본문의 수치·조건은 표시된 기준시점과 가정을 전제로 합니다.
6. 실무 체크포인트
협업을 오래 유지하려면 ‘고객 소유권’부터 정해야 합니다
협업조직에서 가장 민감한 주제는 전문성이 아니라 고객 관계라고 생각합니다. 좋은 취지로 시작해도 “내가 소개한 고객을 다른 사람이 가져가는 것 아닌가”라는 불안이 생기면 고객을 서로 연결하지 않게 됩니다.
그래서 초기부터 Originating Partner 원칙이 필요합니다.
예시
제가 기존 고객 A와 관계를 맺고 있고, A회사에서 상증세 또는 M&A Tax 이슈가 발생했다고 가정합니다.
세무 프로젝트는 Tax Partner가 수행하더라도 고객 전체 관계의 총괄은 기존 Originating Partner가 계속 맡습니다. 이후 별도의 세무업무가 이어지더라도 기본적인 고객관계와 진행상황을 서로 공유합니다.
고객을 소개한 사람의 관계를 존중해야 서로 안심하고 고객을 연결할 수 있습니다. Collabo가 커지기 위해서는 이 원칙이 매우 중요하다고 생각합니다.
월 1회, 90분의 Collabo Meeting
팀이 생겼다고 자동으로 협업이 발생하지는 않습니다. 서로 무엇을 하고 있는지 알아야 고객의 문제를 연결할 수 있습니다.
그래서 월 1회 90분 정도의 정기회의만 있어도 충분하다고 봅니다.
- Pipeline — 현재 접촉 중인 잠재 고객과 제안 상황
- Client Issue — 기존 고객에서 새로 발생한 회계·세무·Deal 이슈
- Collaboration Opportunity — 함께 제안하거나 수행할 프로젝트
- Knowledge — 최근 기준서·세법·M&A·Valuation 변화
- Content — 공동으로 만들 콘텐츠와 세미나 주제
이 구조가 정착되면 블로그와 콘텐츠도 단순한 개인 홍보가 아니라 Collabo 전문가 네트워크가 실제로 어떤 문제를 해결할 수 있는지를 보여주는 사업개발 채널이 됩니다.
7. 정리
제가 생각하는 Collabo의 의미
독립 전문가가 성장하면서 마주치는 문제는 “내가 모든 분야를 더 잘해야 한다”는 것이 아닐지도 모릅니다. 오히려 고객에게 필요한 전문가를 연결하고, 그 팀의 결과물에 책임질 수 있는 구조를 만드는 것이 다음 단계일 수 있습니다.
저에게 Collabo라는 이름은 그래서 단순한 브랜드명이 아닙니다. 회계·세무·가치평가·Deal·CFO Advisory를 하나의 고객 문제 안에서 연결하고, 혼자의 전문성을 여러 사람의 전문성으로 확장하겠다는 방향에 가깝습니다.
One Client. One Team. Multiple Experts.
한 고객의 문제를, 여러 전문가가 함께 해결합니다.
한 문장으로 정리하면
Collabo는 ‘같은 회사를 만드는 것’보다 ‘같은 고객 문제를 해결하는 구조를 만드는 것’에서 시작해야 합니다.
8. 참고자료 및 출처
1. 주요 참고자료
정유진 공인회계사, 「각자도생의 시대, '팀'을 선택한 이유」, CPA뉴스, 2026.09.16.
https://news.kicpa.or.kr/news/articleView.html?idxno=3891
2. 원문에서 얻은 핵심 아이디어
감사·세무·딜·가치평가 등 서로 다른 전문영역을 가진 회계사들이 팀을 구성할 경우, 고객의 복합적인 문제에 연속적으로 대응할 수 있고, 1인이 수행하기 어려운 프로젝트를 공동으로 수행하며, 팀원 간 Cross Review를 통해 품질을 보완할 수 있다는 점을 참고했습니다.
3. 작성자의 해석·확장
Collabo Alliance, Originating Partner, 역할별 수익배분 예시, 4인 초기조직, 월간 Collabo Meeting, 3단계 확장모델은 위 기고문을 그대로 옮긴 내용이 아니라 제가 지향하는 협업방식을 기준으로 재구성한 운영 아이디어입니다.
4. 이미지
본문 이미지는 실사형 생성 이미지를 기반으로 이번 글의 협업·Cross Review·수익배분 주제에 맞게 재편집한 시각자료입니다. 실제 Collabo 구성원이나 특정 고객사를 촬영한 사진이 아닙니다.
본 글은 전문서비스 협업모델에 관한 개인적인 구상과 실무적 아이디어를 정리한 글입니다. 구체적인 조직·계약·보수배분 구조는 실제 참여자의 역할, 소속 법인의 규정, 독립성 및 이해상충 요건 등을 별도로 검토해 설계할 필요가 있습니다.